暗号資産を「いつ売るか」「何%上がったら利確するか」に、全員へ当てはまる正解はありません。初心者ほど相場の天井を当てようとするより、何のために売るのか・何割売るのか・残りをどうするのかを先に決めておくほうが、急騰や暴落の場面でも判断しやすくなります。
「今売ったら、もっと上がるかもしれない」「待っているうちに含み益が消えたら困る」「全部売るのか、一部だけ利確するのか分からない」。こうした迷いは自然です。未来の価格は誰にも確定できませんが、自分が守れる出口戦略は事前に作れます。
最初に結論
- 「○%上がったら必ず売る」という万能な利確ラインはない
- 初心者は、全額売却だけでなく分割利確も比較する
- 価格だけでなく、目標達成・必要資金・保有比率・投資前提の変化も売却理由になる
- 売却前に取得価額・手数料・税金を確認し、売却後の手取りで考える
- 売らない場合も「次にいつ見直すか」を決めておく
この記事では、暗号資産の売却・利確のタイミングを初心者向けに整理し、分割利確、元本回収、期限売却、リバランス、損切りを比較します。さらに、急騰時・暴落時の考え方、売却前の税金・コスト、売却後の資金管理まで順番に確認します。暗号資産そのものの仕組みから確認したい方は、基礎記事を先に読むと理解しやすいでしょう。
この記事でわかること:暗号資産を売る判断軸、7つの出口戦略、自分用ルールの作り方、注文方法とコスト、税金・記録・売却後のお金の分け方がわかります。
暗号資産の売却・利確はいつ?1分でわかる判断基準
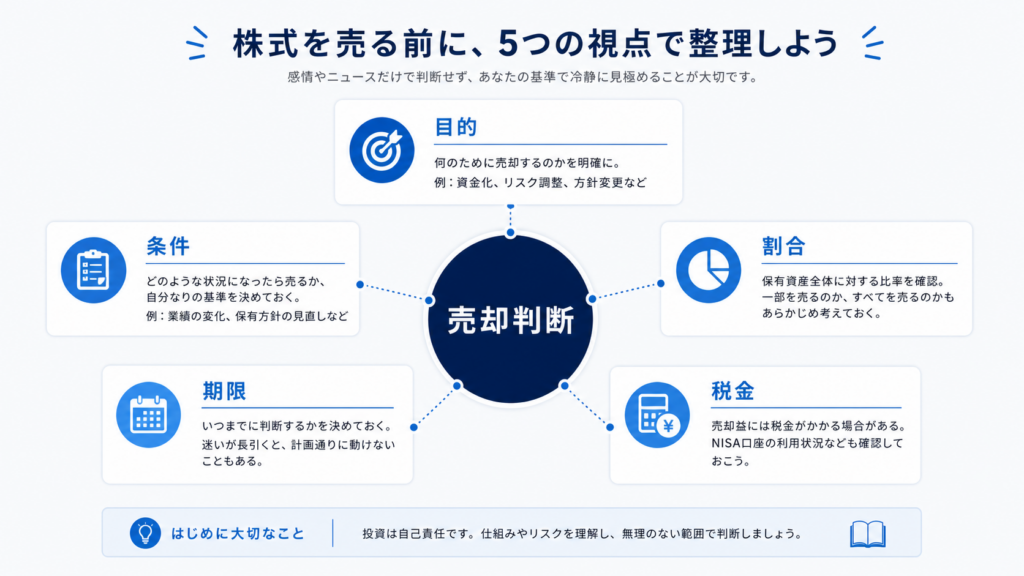
売却の判断は、価格予想ではなく目的・条件・割合・期限・税金の5点へ分けると整理しやすくなります。まずは全体像を短くつかんでおきましょう。
| 項目 | 先に決めること | 確認する理由 |
|---|---|---|
| 目的 | 生活資金、目標達成、資産配分の調整など | 価格だけの衝動的な判断を避ける |
| 条件 | 目標金額、投資前提の変化、許容損失 | 売る・待つの基準を再現しやすくする |
| 割合 | 全部、一部、元本相当など | 早売りと売り遅れの両方へ備える |
| 期限 | 必要日、次回判定日 | いつまでも判断を先延ばしにしない |
| 税金 | 取得価額、年間損益、納税見込 | 売却代金を全額使う失敗を防ぐ |
この図は、暗号資産を売却する前に確認したい「目的・条件・割合・期限・税金」の5項目を示しています。初心者は価格の上がり下がりだけで判断しやすいため、まず「なぜ売るのか」「何割売るのか」「税引後にいくら残るのか」に注目しながら、下の図で全体像を確認しましょう。
全部を一度に決める必要はありません。まず「このお金を何に使うのか」と「いつ必要か」から書き出すと、売却割合が見えやすくなります。相場が動いていない日に決めておくのがコツです。
この章のまとめ 天井予測ではなく、管理できる5項目へ分けて考えましょう。迷ったときに戻れる基準があるだけでも、判断はかなり落ち着きます。
暗号資産の利確とは?含み益・実現益・損切りとの違い
この章でわかること:含み益と実現益、利確と損切り、売却・交換・送金の違いを整理します。似た言葉を分けると、税金や手取りの誤解も減らせます。
暗号資産の利確とは、含み益がある資産の全部または一部を売却し、利益を実現することです。暗号資産同士の交換や商品・サービスへの使用でも、税務上は損益計算が必要になる場合があります。
| 用語 | 意味 | 損益確定の可能性 | 初心者の注意 |
|---|---|---|---|
| 含み益 | 現在評価額が取得価額を上回る未確定の利益 | 通常は保有中だけでは未確定 | 価格下落で減る可能性がある |
| 実現益 | 売却・交換・使用などで確定した利益 | あり | 売却代金と利益は同じではない |
| 利確 | 利益がある状態で全部または一部を売ること | あり | 手取りはコストや税金でも変わる |
| 損切り | 損失がある状態で売り、損失拡大を抑えること | あり | 感情ではなく条件を先に決める |
| 交換 | 暗号資産Aで暗号資産Bを取得すること | あり得る | 日本円にしていなくても確認する |
| 送金 | 同じ所有者の別ウォレットなどへ移すこと | 通常は売却とは異なる | 所有関係、手数料、履歴を残す |
たとえば10万円で買った暗号資産の評価額が16万円なら、6万円は含み益です。そのうち評価額8万円分を売っても、8万円すべてが利益になるわけではありません。売却した数量に対応する取得価額と必要経費を差し引いて考えます。
この図は、購入後の含み益が、一部売却によって実現益へ変わり、売らずに残した分は引き続き価格変動を受ける流れを示しています。「8万円売った=8万円の利益」ではありません。売却額・取得価額・実現した利益を分けて考える点に注意しながら確認しましょう。
ここで大事なのは、売った金額と利益を混同しないことです。暗号資産の税金計算を詳しく確認したい場合は、所得計算と確定申告を扱う記事へ進むと迷いにくくなります。
この章のまとめ 含み益はまだ確定していない利益です。売却額、実現益、税引後の手取りを分けて考えてみましょう。
暗号資産はいつ売る?初心者が利確を考える5つのタイミング
この章でわかること:価格上昇だけに頼らず、目標達成、必要資金、期限、資産配分、投資前提・リスクから売却を考える方法がわかります。
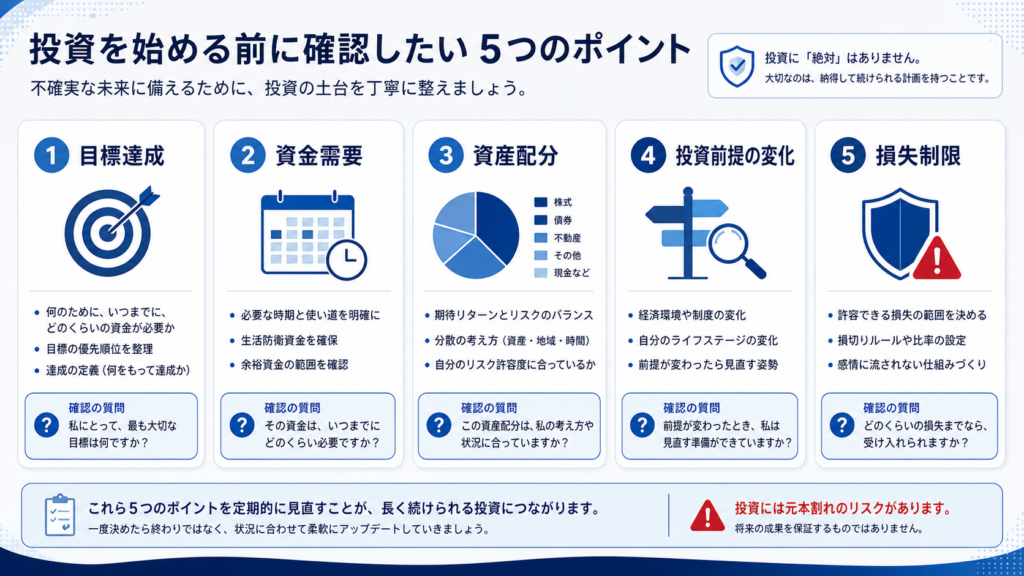
売却を考えるタイミングは、価格が上がったときだけではありません。自分の目的が達成されたとき、近く使うお金が必要になったとき、暗号資産の比率が大きくなりすぎたときも見直しどきです。
| 判断軸 | 確認する質問 | 売却候補 | 注意点 |
|---|---|---|---|
| 目標達成 | 目標金額や目的を満たしたか | 一部利確、全額売却 | 税引後手取りで確認する |
| 必要資金 | 生活費・返済・医療費などが近く必要か | 必要額を優先して売却 | 相場回復を待つことを優先しない |
| 期限 | 使う日や判断期限が来たか | 期限売却、分割売却 | 期限直前の価格変動に備える |
| 資産配分 | 暗号資産の保有比率が増えすぎていないか | リバランス | 他の資産と合計で見る |
| 前提・リスク | 保有理由が崩れたか、許容損失を超えたか | 縮小、損切り | 購入価格への執着を避ける |
この図は、暗号資産を売るか迷ったときに使える5つの判断軸を示しています。利益が出たかどうかだけでなく、目標達成、近く必要になる資金、保有比率、投資前提の変化なども売却理由になります。「価格以外に売る理由はないか」という視点で下の図を確認しましょう。
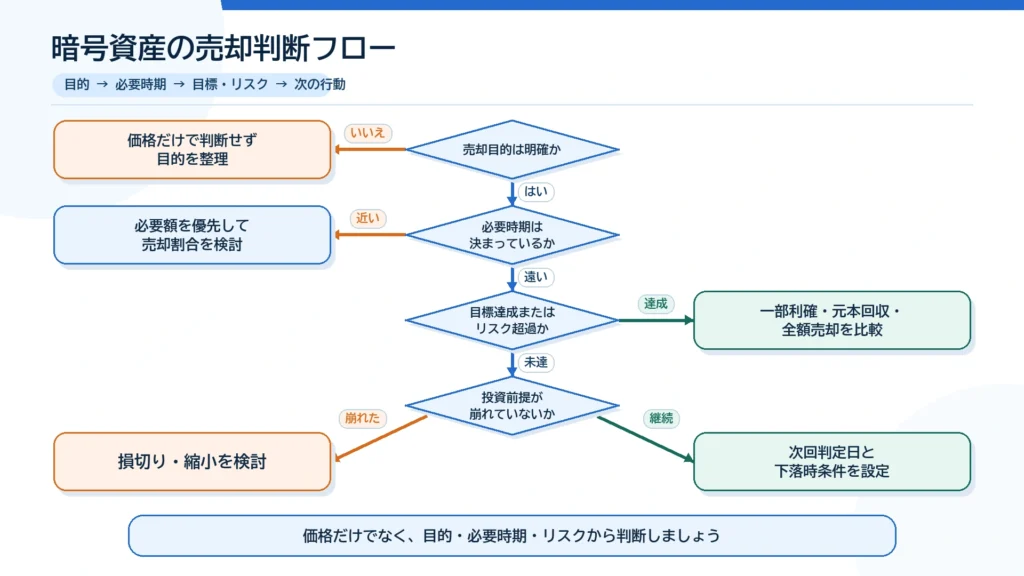
図解1:売却判断フロー
迷ったら、まず売却の目的があるかを確かめます。次に必要時期、目標達成、投資前提の順で見ていくと、価格だけに引っぱられにくくなります。最後に、売らない場合の次回判定日も決めておきましょう。
この図は、暗号資産を売るかどうかを「目的→必要時期→目標達成→投資前提」の順に整理する判断フローです。相場が急騰・急落しているときほど、途中の条件を飛ばして感情で売りやすくなります。上から順に自分の状況へ当てはめ、売らない場合は次回の見直し時期まで決める意識で確認しましょう。
生活費や返済など近く必要なお金を暗号資産で持っている場合は、利益最大化より資金確保を優先します。また、借入れやレバレッジを使っているなら、通常の利確より先に損失拡大の防止を考えてください。
この章のまとめ 「価格が上がったから」だけでなく、目的とリスクから売却理由を確認しましょう。理由が言葉にできると、売った後の後悔にも向き合いやすくなります。
暗号資産は何%上がったら利確する?目安を固定しすぎない考え方
「10%上がったら売る?」「2倍になったら半分売る?」といった数値は分かりやすい一方、すべての人に共通する利確率はありません。同じ30%の利益でも、10万円を投資した人と100万円を投資した人では、家計への影響も必要な手取り額も違うためです。
| 基準 | 考え方 | 注意点 |
|---|---|---|
| 利益率 | 取得価額から何%上がったかで見る | 必要資金や税引後手取りとは一致しない |
| 目標金額 | 教育費・旅行・住宅資金など目的額で見る | 目標到達後も欲が出て先延ばししやすい |
| 保有比率 | 暗号資産が総資産の何%を占めるかで見る | 他の資産評価額も定期的に確認する |
| 期限 | 「○月まで」「○年後まで」と時期で区切る | 期限直前に急落する可能性がある |
| 前提の変化 | 買った理由が崩れたかで判断する | 価格だけで前提が変わったと決めない |
初心者が数値を使うなら、「30%上がったら全部売る」のような一発判定よりも、「目標に届いたら20%だけ売る」「残りは3か月後に再判定する」のように、割合と次回判定日をセットにすると判断を分散できます。数値は推奨値ではなく、自分の家計に合わせたルール例として扱ってください。
買うタイミングでも同じように迷っている場合は、「今から買うのは遅いのか」という判断基準を整理した記事も参考になります。
暗号資産の利確方法7選|全部売る・一部売却・元本回収を比較
この章でわかること:全額売却、分割利確、元本回収、目標金額、期限売却、リバランス、損切りの違いと、向いているケースを比較できます。
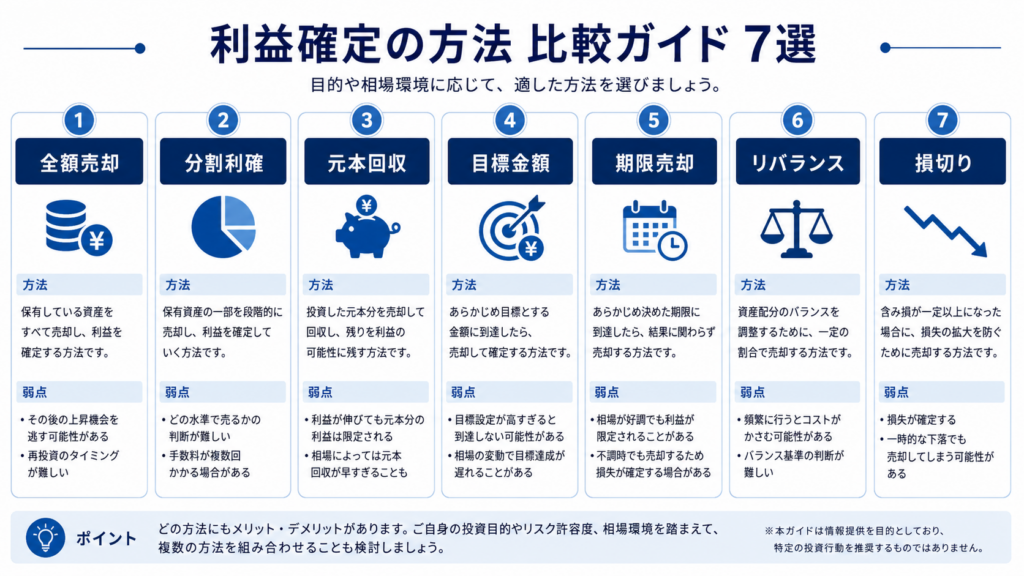
出口戦略は一つに絞らず、目的に合わせて組み合わせても構いません。たとえば「目標金額で一部売却し、その後は期限と損切り条件を置く」という作り方もできます。
| 戦略 | 方法 | メリット | 弱点 | 向くケース |
|---|---|---|---|---|
| 全額売却 | 保有分をすべて売る | 価格変動から離れられる | 売却後の上昇を取り逃す | 資金が必要、前提が崩れた |
| 分割利確 | 複数条件で一部ずつ売る | 一度の判断へ集中しにくい | 管理と注文回数が増える | 早売りと売り遅れを分散したい |
| 元本回収 | 当初投資額相当の回収を目指す | 残りを心理的に持ちやすい | 税引後で元本に届かない場合がある | 含み益が大きい |
| 目標金額 | 評価額や手取り額で売る | 生活目標と結びつけやすい | 価格到達を待ち続けやすい | 使途が決まっている |
| 期限売却 | 決めた日までに売る | 先延ばしを防ぎやすい | 期限時の相場が悪い場合がある | 支出日が決まっている |
| リバランス | 目標保有比率へ戻す | 集中リスクを抑えやすい | 上昇中の資産を売ることになる | 複数資産を保有している |
| 損切り | 許容損失や前提崩れで売る | 損失拡大を制限しやすい | 売却後に回復する可能性がある | 損失上限を重視する |
この図は、全額売却・分割利確・元本回収・目標金額・期限売却・リバランス・損切りという7つの出口戦略を比較しています。どれか一つが必ず正解なのではなく、資金を使う時期や許容できる値動きによって向き不向きが変わります。「自分が守りやすい方法はどれか」という視点で確認しましょう。
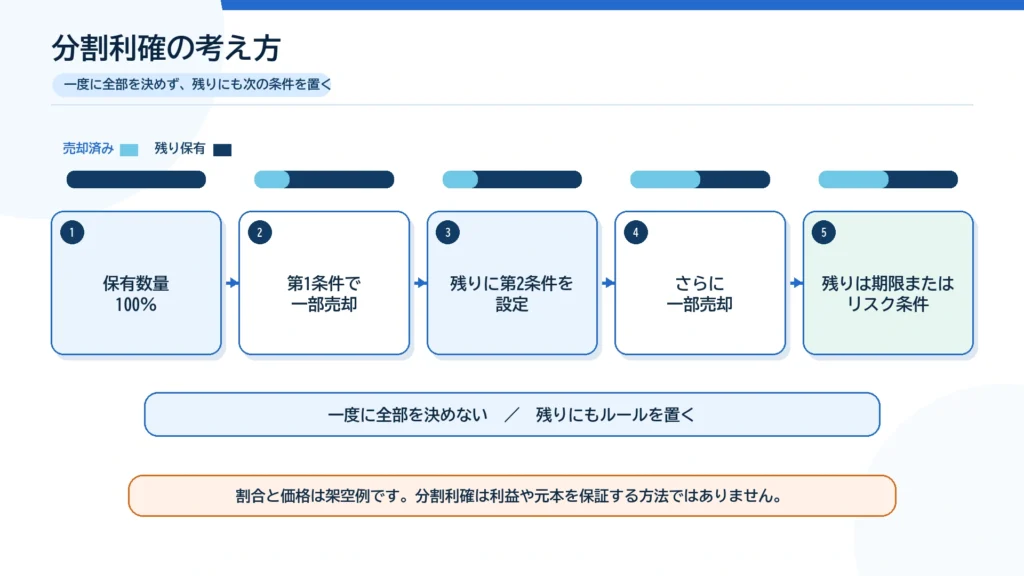
図解2:分割利確の考え方
分割利確は、売却判断を複数回へ分ける方法です。売った後の上昇をすべて逃す可能性と、売らずに下落を受けるリスクを分散します。ただし、利益や安全を保証するものではありません。
この図は、保有している暗号資産を一度に全部売らず、複数回に分けて利益を確定する「分割利確」の考え方を示しています。分割すれば利益が保証されるわけではありませんが、早く売りすぎる不安と、売らないまま下落するリスクを一度の判断に集中させにくくなります。売却割合と残りの保有ルールに注目して確認しましょう。
図解3:元本回収の考え方
元本回収では、当初投資額をそのまま売却額へ置き換えないようにします。売買コストや税金見込を確認し、必要な売却数量を概算してください。残った暗号資産にも、次の売却条件が必要です。
この図は、当初の投資額に相当する金額を回収し、残りを保有する「元本回収」の考え方を示しています。注意したいのは、売却額そのものが手取りの元本回収額になるとは限らないことです。手数料や税金の見込み、売却後に残る暗号資産の値下がりリスクまで含めて確認しましょう。
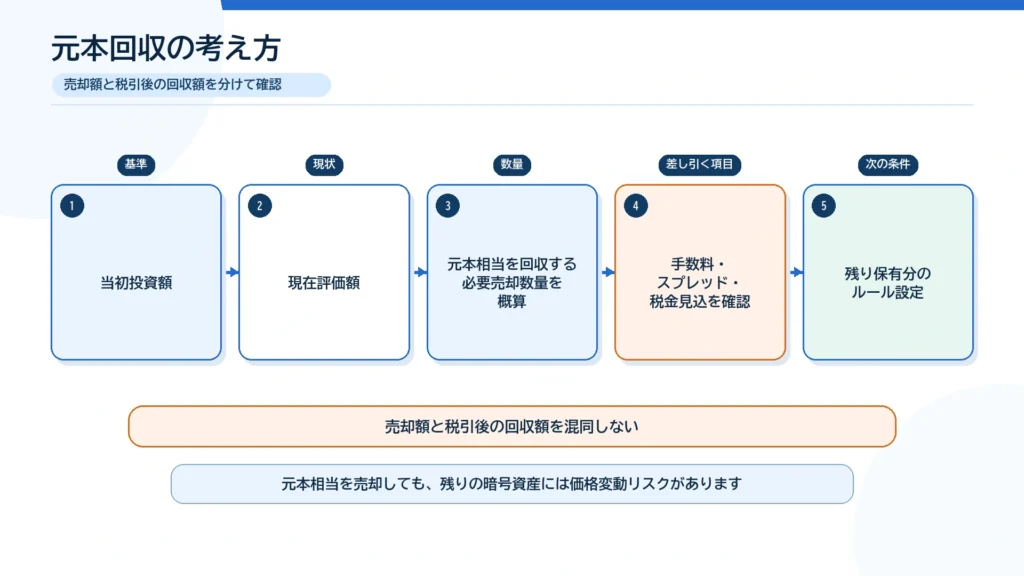
「元本だけ回収すれば損しない」とは限りません。残りの暗号資産が下落する可能性があり、売却時に生じた利益には税負担もあり得ます。安心材料にはなりますが、損失をなくす仕組みではない点を覚えておきましょう。
この章のまとめ 出口戦略には、それぞれ得意なことと弱点があります。正解探しより、自分が守れる組み合わせを作っていきましょう。
暗号資産の売却ルールを作る7ステップ
この章でわかること:取得価額、現在評価額、目的、条件、割合、次回判定日、納税資金を一枚にまとめ、自分用の出口戦略を作る手順がわかります。
売却ルールは、相場が大きく動く前に書面へ残すと守りやすくなります。頭の中だけでは、上昇時の欲や下落時の恐怖に合わせて条件を変えてしまいがちです。
- 取引履歴から取得価額と保有数量を整理する
- 現在評価額と概算コストを確認する
- 売却の目的と必要時期を書く
- 売却条件と売却割合を決める
- 売らずに残す分のルールを決める
- 次回判定日と下落時条件を記録する
- 納税見込額を売却代金と分ける
| 条件 | 利点 | 弱点 | 必要データ |
|---|---|---|---|
| 目標価格 | 注文条件へ落とし込みやすい | 銘柄数量や税引後目的とずれる | 価格、数量 |
| 利益率 | 取得価額との関係が明確 | 必要資金を満たすとは限らない | 取得価額、現在価格 |
| 評価額 | 資産全体で考えやすい | コストと税金を含まない | 数量、現在価格 |
| 手取り額 | 使う目的と結びつく | 税額の個別計算が必要 | 取得価額、経費、他所得 |
| 保有比率 | 集中リスクを管理しやすい | 他資産の評価も必要 | 全資産の評価額 |
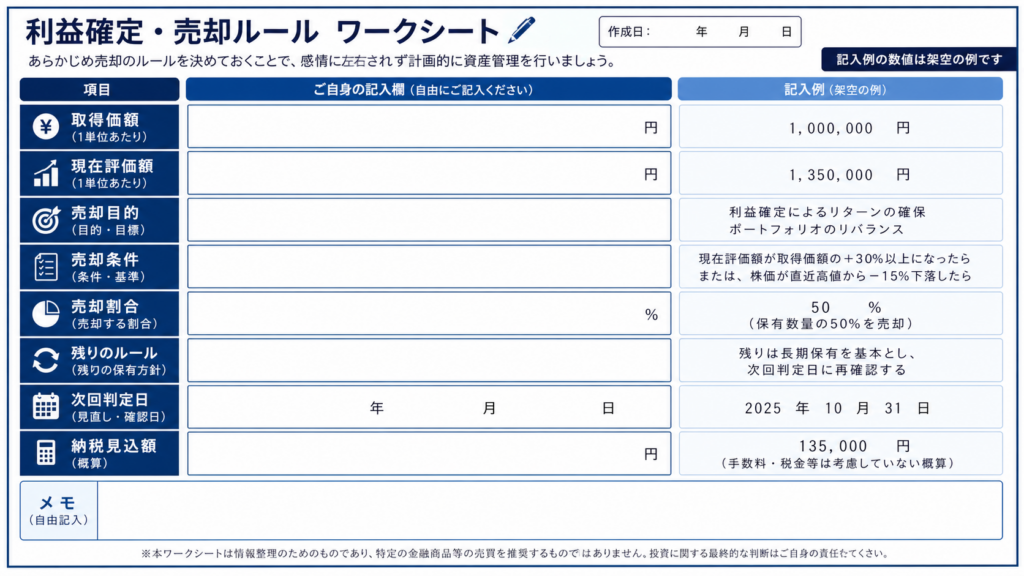
この図は、自分専用の出口戦略を作るために、取得価額・目的・売却条件・割合・次回判定日などを書き込むシートです。相場が大きく動いてから考えると条件を変えやすいため、できれば平常時に記入しておきましょう。「売る条件」だけでなく「売らずに残す場合の次回判断」まで決める点が重要です。
数値例を使うなら、「評価額が○円になったら○%売る」のように具体化します。ただし、その数字は推奨値ではありません。生活状況、取得価額、許容損失が違えば、適切な条件も変わります。
| 売却前チェック | 確認内容 |
|---|---|
| 取得価額・数量 | 取引履歴と年間取引報告書で確認 |
| 理由・割合 | なぜ売るか、どれだけ残すか |
| 残りのルール | 次回判定日、利益確定・損切り条件 |
| 注文形式・コスト | 販売所/取引所、成行/指値、スプレッド |
| 税金・出金先 | 納税見込、銀行口座、出金手数料 |
| セキュリティ | 公式URL、2段階認証、身に覚えのない操作 |
安全面も一緒に見直すなら、暗号資産のリスクと詐欺対策をまとめた記事が役立ちます。とくに、出金のための追加振込を求められたときは、売却ルールより先に被害防止へ切り替えてください。
この章のまとめ 条件は相場が静かなときに書き、売らない場合のルールも残しましょう。完璧な予測より、振り返れる記録のほうが次の判断に役立ちます。
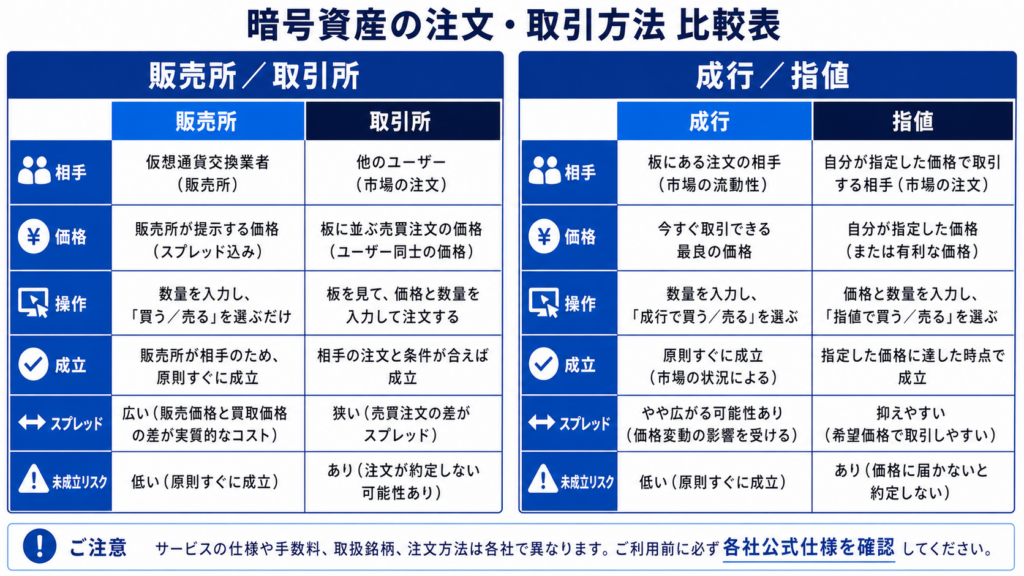
暗号資産を売る方法|販売所・取引所・成行・指値の違い
この章でわかること:販売所と取引所、成行と指値の違い、スプレッドや手数料、注文時の確認事項を整理し、想定外の受取額を防ぐ方法がわかります。
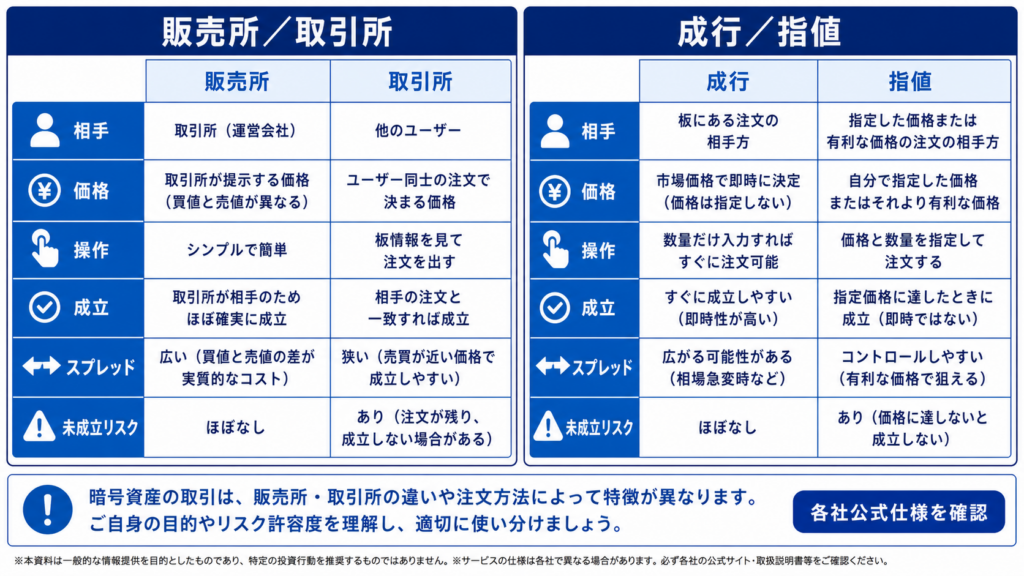
同じ暗号資産を売っても、販売所・取引所の選択や注文方法で受取額は変わります。操作の分かりやすさだけで決めず、注文前の確認画面で価格、数量、概算受取額、コストを見ましょう。
| 項目 | 販売所 | 取引所 |
|---|---|---|
| 相手 | 事業者 | 主に利用者同士の注文 |
| 価格 | 事業者が提示 | 板にある注文で形成 |
| 操作 | 比較的わかりやすい | 注文方法の理解が必要 |
| 主なコスト | 買値と売値の差であるスプレッドに注意 | 取引手数料と価格の動きに注意 |
| 成立 | 提示条件で成立しやすい | 価格・数量により未成立もある |
| 確認 | 各社の最新公式仕様、対象銘柄、最小数量を確認 | |
| 項目 | 成行注文 | 指値注文 |
|---|---|---|
| 価格指定 | 指定しない | 希望価格を指定する |
| 成立しやすさ | 比較的成立しやすい | 条件に届かず未成立の場合がある |
| 価格変動 | 急変時に想定価格からずれることがある | 指定価格を基準に管理しやすい |
| 向く場面 | 成立を優先したい場面 | 価格条件を優先したい場面 |
| 注意 | 板の厚さと概算受取額を確認 | 注文期限と未成立時の対応を決める |
この図は、暗号資産を売る場所である「販売所・取引所」と、注文方法である「成行・指値」の違いを整理しています。初心者は操作の分かりやすさだけで選びがちですが、実際の受取額にはスプレッドや手数料、注文価格も関係します。成立しやすさとコストの両方を比べながら確認しましょう。
図解4:売却実行フロー
売却画面では、銘柄と数量を最初に確かめます。注文後は約定の有無まで確認し、未成立の指値を残したまま別注文を出さないようにしましょう。履歴保存と資金分離までが売却の一連の作業です。
この図は、公式サイトへのログインから売却注文、約定確認、履歴保存、売却後の資金分離までの実行手順を示しています。「売却ボタンを押したら終わり」ではありません。銘柄・数量・注文状態を確認し、約定履歴を保存して納税資金を分けるところまでを一連の作業として確認しましょう。
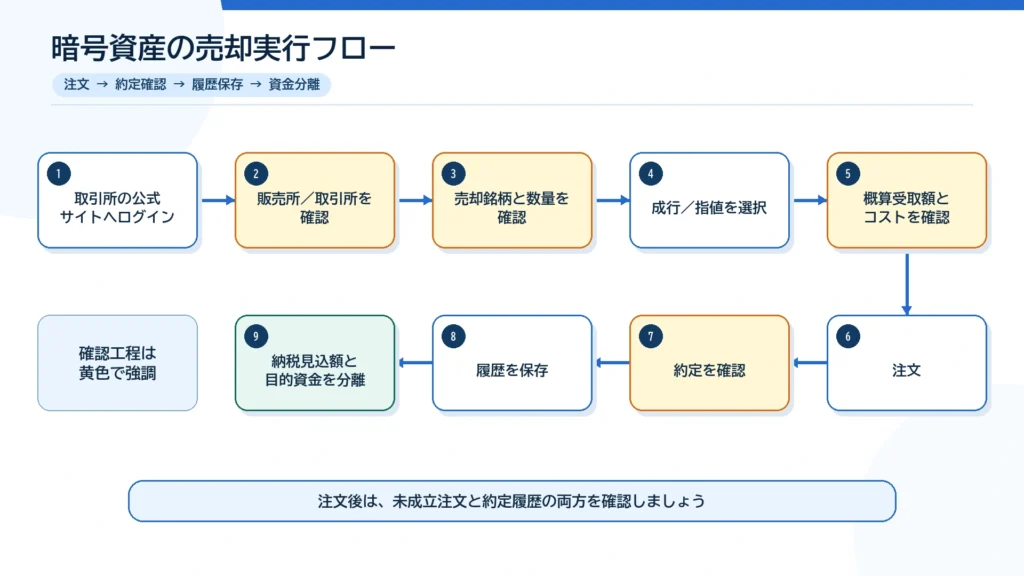
取引所によって、取引所形式で売れる銘柄、注文方法、手数料、最小数量、出金条件は異なります。売却機能を比べたいときは、比較記事を入口にしつつ、最終確認は必ず利用先の公式ページで行いましょう。
この章のまとめ 売却ボタンを押す前に、場所・注文形式・受取額・コストを確認しましょう。急いでいるときほど、銘柄と数量を声に出して確かめるくらいでちょうどよいです。
暗号資産を利確した後の税金・記録・資金管理
この章でわかること:売却・交換・使用・送金・贈与で確認する税務論点と、取引履歴、納税見込額、生活目的資金、再投資資金の分け方がわかります。
売却後は、利益の計算と記録保存を先に行い、納税見込額を使うお金から分けましょう。国税庁は、暗号資産の売却または使用による利益について、事業所得等に付随する場合を除き、原則として雑所得に区分されると案内しています。
| 取引 | 確認すべき損益 | 残す記録 | 注意 |
|---|---|---|---|
| 日本円へ売却 | 譲渡価額-譲渡原価等 | 約定・入出金・年間取引報告書 | 売却額全体を利益にしない |
| 暗号資産同士の交換 | 支払った暗号資産の譲渡損益 | 両銘柄、数量、交換時価 | 日本円を経由しなくても確認 |
| 商品・サービス購入 | 支払った暗号資産の譲渡損益 | 商品価額、数量、日時 | 決済も使用として確認 |
| 自分のウォレット間移動 | 通常の売却・交換とは区別 | 送付元、送付先、手数料 | 所有者や実態で個別確認 |
| 贈与 | 贈与者・受贈者双方の扱い | 時価、数量、相手、日時 | 個別事情を専門家へ確認 |
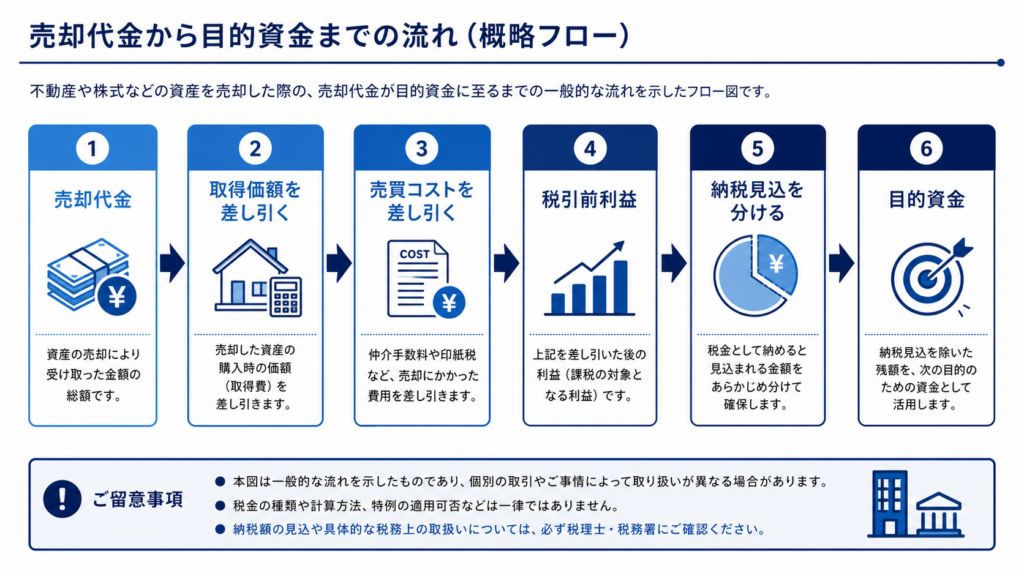
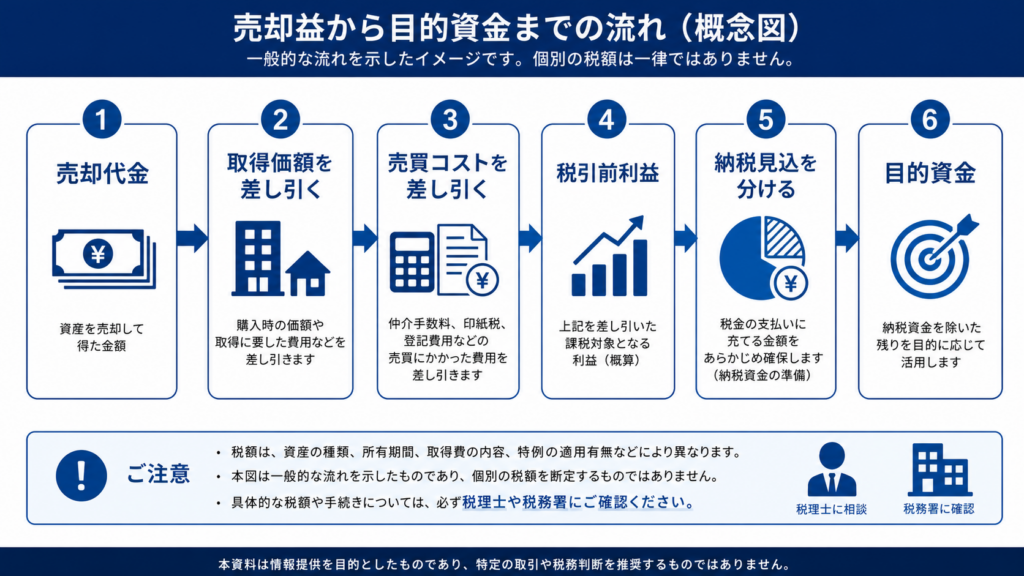
この図は、売却代金から取得価額やコストを分け、税引前の利益と実際に使える手取りを考える流れを示しています。初心者が特に注意したいのは、口座へ入った売却代金をそのまま「利益」と考えないことです。取得価額・必要経費・納税見込を順番に差し引くイメージで確認しましょう。
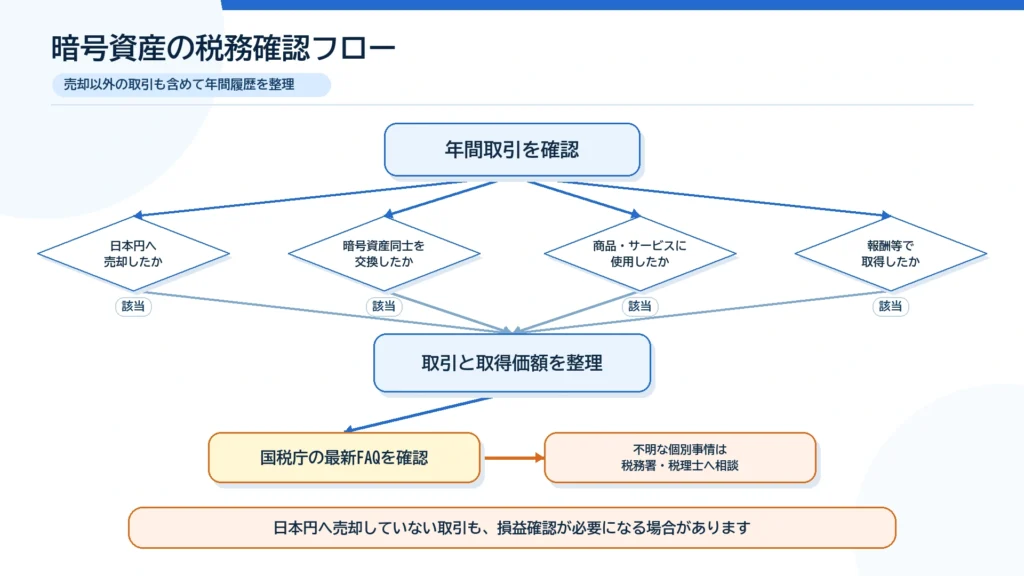
図解5:税務確認フロー
税務確認は、日本円へ売った取引だけを探す作業ではありません。暗号資産同士の交換や商品への使用、報酬での取得も一覧にします。判断に迷う取引は、推測せず国税庁の最新FAQや専門家へつなぎましょう。
この図は、売却だけでなく、暗号資産同士の交換・商品への使用・報酬なども含めて税務確認する流れを示しています。日本円へ換金していなくても損益計算が必要になる場合があるため、「円に戻した取引だけ」を探さないよう注意しましょう。判断が難しい取引は、国税庁の最新FAQや税理士などへ確認する流れまで含めて見てください。
この図は、暗号資産を売却した後のお金を「納税用・生活目的・再投資待機」など目的別に分ける考え方を示しています。利益が出るとすぐに再投資したくなることがありますが、納税に必要な現金まで使うと後で資金不足になる可能性があります。まず税金分を確保し、その残りをどう使うかという順番で確認しましょう。
売却後によくある失敗を防ぐ
| 失敗 | 起こり得る結果 | 予防策 |
|---|---|---|
| 天井を待ち続ける | 含み益が縮小する | 目標・割合・期限を先に決める |
| 急落で全額売る | 感情だけの判断になる | 緊急資金と損切り条件を準備する |
| SNSやAI予想だけで決める | 前提不明の情報に左右される | 自分の目的と一次情報へ戻る |
| 税金分まで再投資する | 納税時に現金が不足する | 売却後すぐ別管理する |
| 販売所コストを見落とす | 想定より受取額が減る | 注文前に提示価格と概算額を見る |
| 注文を重複する | 予定以上に売却する | 未成立注文と約定履歴を確認する |
| すぐ買い戻す | ルールなしの高値買いになる | 再購入条件と待機期間を決める |
取得価額が分からない場合は、取引所の履歴、年間取引報告書、銀行・ウォレット記録を集めます。国税庁FAQには取得価額や売却価額が分からない場合の説明もあるため、自己流でゼロ円と決めつけないでください。
この章のまとめ 売却が終わっても、税金と記録の作業は残ります。まず納税見込額を分け、残りのお金は目的ごとに落ち着いて置き場所を決めましょう。
今売るべき?迷ったときの最終チェック7項目
- 売る目的を一文で説明できるか
- 全部売るのか、一部だけ売るのか決めたか
- 残す分の次回判定日を決めたか
- 取得価額と概算利益を確認したか
- 手数料・スプレッド・概算受取額を確認したか
- 税金として残す現金を見積もったか
- 売却後に上がっても、すぐ買い戻さないルールがあるか
7項目のうち答えられないものが多い場合は、価格だけを見て急いで売る前に、売却理由をもう一度整理する余地があります。一方、生活費や返済など近く必要な資金がある場合は、利益最大化より資金確保を優先する判断もあります。
売却後に再び積み立てる場合は、感情的な買い戻しではなく、毎月一定額などルール化した方法も比較してください。
まとめ|暗号資産の利確は「天井予想」より出口戦略で決める
この章でわかること:記事全体の要点を振り返り、今日から作れる売却ルールと、売却前後に確認する順番を整理します。
暗号資産の売却タイミングは、天井を当てて決めるものではありません。目的、条件、割合、期限、税金を先に言葉と数字へ落とし込むことで、上昇時にも下落時にも同じ基準へ戻れます。
- 売却の目的と必要時期を決める
- 取得価額、数量、評価額、概算コストを整理する
- 7つの出口戦略から守れる方法を選ぶ
- 売却割合と残りの保有ルールを同時に決める
- 注文前に販売所/取引所、成行/指値を確認する
- 売却後は履歴を保存し、納税見込額を分ける
売った直後に上がることも、売らずに下がることもあり得ます。結果だけで過去の判断を責めず、「決めた情報と条件に沿って行動できたか」を振り返ってみましょう。次回の判断日をカレンダーへ入れれば、相場を何度も確認する負担も減らせます。
売却前後の不正ログインを防ぐため、2段階認証も見直しておきましょう。認証アプリの設定や機種変更時の注意点は、専用記事で順番に確認できます。
この章のまとめ まず出口戦略シートへ、目的・条件・割合・期限を書いてみましょう。小さくても守れるルールが、焦りや後悔を和らげてくれます。
免責事項:本記事は暗号資産の売却・税務に関する一般的な情報提供を目的としており、特定銘柄の売買や投資判断を推奨するものではありません。暗号資産は価格が大きく変動し、元本割れや損失が生じる可能性があります。税制、手数料、スプレッド、注文方法、サービス内容は変更される場合があるため、必ず国税庁・金融庁・利用する暗号資産交換業者の最新公式情報をご確認ください。個別の税務判断は、税務署または税理士へご相談ください。投資判断はご自身の責任で行い、生活費や近く使う資金を投じないようにしてください。
FAQ
暗号資産は何%上がったら利確すべきですか?
全員に共通する割合はありません。取得価額、必要資金、許容損失、保有比率、税引後手取りから決めます。数値例は推奨値ではないため、「何%上昇」だけでなく「何のために、何割売るか」も一緒に記録しましょう。
暗号資産の売却タイミングに正解はありますか?
将来の天井を事前に確定できないため、全員共通の正解はありません。目標達成、必要時期、資産配分、投資前提、許容損失を基準にし、売却後の値動きではなくルールに沿えたかを振り返ります。
暗号資産は利益が出たらすぐ利確した方がいいですか?
利益が出たという理由だけで、必ずすぐ売る必要はありません。売却目的、必要時期、保有比率、投資前提、税引後の手取りを確認し、全部売却・一部利確・継続保有を比較します。判断を先延ばしにする場合は、次回判定日を決めておきましょう。
暗号資産が2倍になったら半分売れば元本回収できますか?
単純計算では近い考え方になりますが、実際には取得価額、売買コスト、税金、売却数量によって手取りが変わります。「評価額が2倍だから半分売れば必ず元本が戻る」と決めつけず、売却後の概算手取りで確認してください。
全部売るのと一部だけ売るのはどちらがよいですか?
生活資金の確保や投資前提の崩れでは全額売却が候補になり、上昇余地も残したい場合は一部売却が候補です。一部売却でも残りは下落し得るため、次の売却条件と判定日まで決めておきましょう。
分割利確とは何ですか?
分割利確は、保有分を複数の条件や時期に分けて売る方法です。売却後の上昇をすべて逃す可能性と、売らずに下落するリスクを分散しますが、利益や元本を保証する方法ではありません。
元本だけ回収すれば損しませんか?
損しないとは限りません。売却額からコストや税金見込を差し引くと、税引後の回収額が当初投資額へ届かない場合があります。残した暗号資産も価格下落の影響を受けるため、元本回収後のルールが必要です。
販売所と取引所はどちらで売るべきですか?
操作の分かりやすさを優先するなら販売所、価格や注文方法を確認して取引したいなら取引所が候補です。ただし対象銘柄、スプレッド、手数料、最小数量は各社で異なるため、最新の公式仕様と注文前の概算額を確認してください。
暗号資産を売却すると税金がかかりますか?
売却で利益が生じた場合、事業所得等に付随する場合を除き、原則として雑所得に区分されます。暗号資産同士の交換や商品の購入でも損益計算が必要になる場合があるため、年間取引と取得価額を整理し、個別事情は税務署・税理士へ確認しましょう。
偽取引所で出金のための税金を求められたらどうしますか?
追加送金を止め、相手が示す連絡先ではなく金融庁の登録一覧と正規事業者の公式窓口を確認してください。画面、送金記録、メッセージを保存し、警察や消費生活センターなど公的相談先へ早めに相談しましょう。
参考情報
この記事は、以下の一次情報・公式情報を2026年8月7日に再確認して整理しています。制度やサービス内容は変更される場合がありますので、ご利用前には必ず最新情報をご確認ください。
- 国税庁「暗号資産等に関する税務上の取扱い及び計算書について(令和7年12月)」:暗号資産の所得区分と計算書を確認できます。
- 国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」:売却、商品購入、暗号資産同士の交換、取得価額、損失などの一般的な税務上の扱いを確認できます。
- 国税庁「所得税の暗号資産の評価方法の届出手続」:総平均法・移動平均法の届出に関する手続きを確認できます。
- 金融庁「暗号資産の利用者のみなさまへ」:暗号資産の制度と利用者向け注意情報を確認できます。
- 金融庁「免許・許可・登録等を受けている事業者一覧」:暗号資産交換業者の最新登録状況を確認できます。
- 日本暗号資産等取引業協会「投資初心者の皆さまへ」:元本保証がないこと、価格変動、登録事業者や詐欺への注意点を確認できます。